Ratgeber Gewerbeversicherungen
Gewerbeversicherungen einfach erklärt, welcher Schutz für dein Unternehmen wirklich passt
Nicht jedes Unternehmen benötigt dieselben Versicherungen. Entscheidend ist, die tatsächlichen Risiken des eigenen Betriebs zu kennen und den Versicherungsschutz individuell darauf abzustimmen. Dieser Ratgeber gibt dir einen verständlichen Überblick.
1.Warum Gewerbeversicherungen wichtig sind
Wer ein Unternehmen führt, übernimmt täglich Verantwortung, nicht nur für sich selbst, sondern auch für Kunden, Mitarbeiter und Geschäftspartner. Hinzu kommt die Verantwortung für Betriebseinrichtung, Maschinen, Waren, Daten und häufig auch für ein eigenes Gebäude.
Diese Verantwortung bringt automatisch auch Risiken mit sich. Ein Kunde kann sich im Geschäft verletzen, eine Maschine kann ausfallen, ein Wasserschaden kann Technik beschädigen oder ein Cyberangriff kann wichtige Unternehmensdaten betreffen. Schon ein einzelner Vorfall kann spürbare finanzielle Folgen haben, unabhängig davon, wie sorgfältig ein Unternehmen geführt wird.
Gewerbeversicherungen sollen an genau dieser Stelle unterstützen. Sie sollen dabei helfen, dass ein einzelner Schaden nicht die wirtschaftliche Grundlage eines Unternehmens gefährdet. Wichtig dabei: Es geht nicht darum, sich gegen jedes denkbare Risiko abzusichern, sondern darum, die tatsächlich relevanten Risiken des eigenen Betriebs zu kennen.
KI generiert
Jedes Unternehmen ist einzigartig. Deshalb sollte auch der Versicherungsschutz individuell auf die tatsächlichen Risiken abgestimmt werden. Gerne unterstütze ich dich dabei, gemeinsam die passende Absicherung für dein Unternehmen zu entwickeln.
2.Welche Gewerbeversicherungen gibt es?
Der gewerbliche Versicherungsmarkt bietet eine ganze Reihe unterschiedlicher Absicherungen. Die folgende Übersicht zeigt dir die wichtigsten Bausteine, jeweils mit Erklärung und einem typischen Beispiel aus der Praxis.
Betriebshaftpflichtversicherung
Sie schützt dich, wenn im Rahmen deiner geschäftlichen Tätigkeit einem Dritten ein Personen, Sach oder Vermögensschaden entsteht.
Ein typisches Beispiel dafür ist, wenn ein Kunde stürzt in deinem Geschäft und verletzt sich.
Vermögensschadenhaftpflichtversicherung
Sie greift ergänzend bei rein finanziellen Schäden, die durch eine berufliche Beratung oder Dienstleistung entstehen können.
Ein typisches Beispiel dafür ist, wenn ein Beratungsfehler führt bei einem Kunden zu einem finanziellen Nachteil.
Inhaltsversicherung
Für die eigene Betriebsausstattung ist sie von Bedeutung, sie sichert Einrichtung, Waren und technische Ausstattung gegen Schäden wie Feuer, Wasser oder Einbruch ab.
Ein typisches Beispiel dafür ist, wenn ein Wasserrohrbruch beschädigt Mobiliar und Warenbestand.
Firmengebäudeversicherung
Besitzt du ein eigenes Firmengebäude, schützt sie dich gegen typische Gefahren wie Feuer, Sturm oder Leitungswasser.
Ein typisches Beispiel dafür ist, wenn ein Sturm deckt das Dach der Firmenhalle ab.
Elektronikversicherung
Ergänzend deckt sie Schäden an elektronischen Geräten und Anlagen ab, unabhängig von der Schadenursache.
Ein typisches Beispiel dafür ist, wenn ein Kurzschluss zerstört zentrale IT Technik.
Cyberversicherung
Ein Thema, das an Bedeutung stetig zunimmt: Sie unterstützt bei den finanziellen Folgen eines Cyberangriffs, etwa durch Datenverlust oder Betriebsausfall.
Ein typisches Beispiel dafür ist, wenn eine Ransomware Attacke verschlüsselt alle Unternehmensdaten.
Rechtsschutzversicherung
Für rechtliche Auseinandersetzungen im geschäftlichen Umfeld übernimmt sie die anfallenden Kosten.
Ein typisches Beispiel dafür ist, wenn ein Streit mit einem Lieferanten landet vor Gericht.
Ertragsausfall / Betriebsunterbrechungsversicherung
Kommt es infolge eines Schadens zu einem vorübergehenden Stillstand des Betriebs, kann sie den finanziellen Verlust abfedern.
Ein typisches Beispiel dafür ist, wenn nach einem Brand kann mehrere Wochen nicht produziert werden.
Maschinenversicherung
Wer auf Maschinen angewiesen ist, findet hier Schutz vor unvorhergesehenen technischen Defekten und Bedienfehlern.
Ein typisches Beispiel dafür ist, wenn eine Produktionsmaschine fällt durch einen Bedienfehler aus.
Transportversicherung
Werden Waren transportiert, sichert sie diese gegen Beschädigung oder Verlust ab.
Ein typisches Beispiel dafür ist, wenn ware wird beim Transport zum Kunden beschädigt.
D&O Versicherung
Für Geschäftsführer und leitende Angestellte schützt sie vor persönlichen Haftungsrisiken aus ihrer Tätigkeit.
Ein typisches Beispiel dafür ist, wenn ein Geschäftsführer wird für eine unternehmerische Fehlentscheidung persönlich haftbar gemacht.
Nicht jedes Unternehmen benötigt dieselben Versicherungen. Entscheidend ist, die Risiken des eigenen Betriebs zu kennen.
3.Wenn aus einem kleinen Schaden ein großes Problem wird
Am besten lässt sich der Nutzen von Gewerbeversicherungen anhand konkreter Alltagssituationen verstehen. Die folgenden Beispiele zeigen, wie schnell aus einem zunächst kleinen Ereignis eine spürbare finanzielle Belastung werden kann, und welche Versicherung grundsätzlich unterstützen könnte.
KI generiert
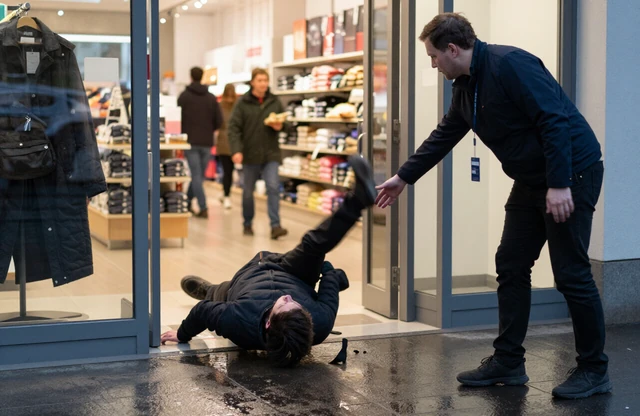
Ein Kunde stürzt im Betrieb und verletzt sich
Es können Behandlungskosten, Verdienstausfall oder Schmerzensgeld entstehen, für die das Unternehmen grundsätzlich haftbar gemacht werden kann.
Möglicher Schutz: Betriebshaftpflichtversicherung
KI generiert
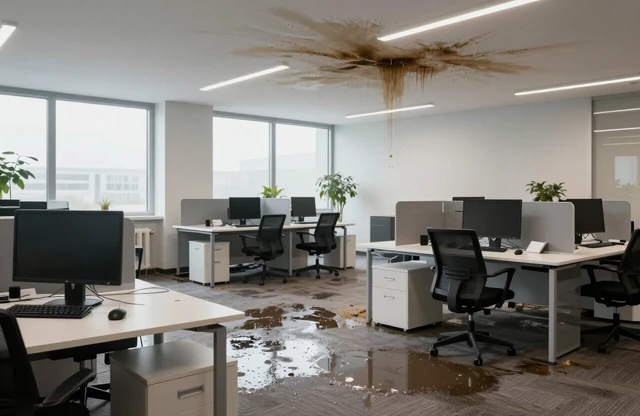
Ein Wasserschaden setzt Büroräume und Technik außer Betrieb
Möbel, Böden und technische Geräte können beschädigt werden, gleichzeitig kann die tägliche Arbeit für einige Zeit erschwert oder unmöglich sein.
Möglicher Schutz: Inhaltsversicherung, ergänzend Ertragsausfallversicherung
KI generiert
Ein Cyberangriff verschlüsselt sämtliche Unternehmensdaten
Der Betrieb kann für Tage oder Wochen eingeschränkt sein, hinzu kommen mögliche Kosten für Wiederherstellung, Benachrichtigungspflichten und Reputationsschäden.
Möglicher Schutz: Cyberversicherung
KI generiert
Feuer zerstört Lagerbestand und Betriebseinrichtung
Neben dem Verlust von Waren und Einrichtung kann auch die Produktion oder der Verkauf für längere Zeit stillstehen.
Möglicher Schutz: Inhaltsversicherung, ergänzend Betriebsunterbrechungsversicherung
Ein guter Versicherungsschutz beginnt nicht mit einem Produkt, sondern mit einer sorgfältigen Risikoanalyse.
KI generiert
4.Warum Standardlösungen selten ausreichen
Unternehmen sind sehr unterschiedlich, selbst innerhalb derselben Branche. Zwei Handwerksbetriebe können völlig verschiedene Risiken haben, je nachdem wie groß der Betrieb ist, wie viele Mitarbeiter beschäftigt werden oder welche Technik zum Einsatz kommt.
Genau deshalb entscheidet nicht allein die Branche darüber, welcher Versicherungsschutz passend ist. Faktoren wie Unternehmensgröße, Mitarbeiterzahl, konkrete Tätigkeit, Betriebseinrichtung, Digitalisierung, vorhandene Maschinen, ein eigener Fuhrpark und individuelle Besonderheiten spielen eine ebenso wichtige Rolle.
Eine pauschale Standardlösung kann diese Unterschiede kaum berücksichtigen. Deshalb sollte jede Absicherung individuell geprüft werden, statt sich allein auf branchenübliche Pakete zu verlassen.
Unternehmensgröße und Mitarbeiterzahl
Ein Einzelunternehmer trägt andere Risiken als ein Betrieb mit mehreren Angestellten.
Art der Tätigkeit
Eine beratende Tätigkeit bringt andere Risiken mit sich als ein produzierendes Gewerbe.
Betriebseinrichtung
Der Wert von Einrichtung, Technik und Warenbestand beeinflusst den notwendigen Versicherungsschutz.
Digitalisierung
Je stärker digitale Prozesse und Daten den Betrieb prägen, desto relevanter werden Themen wie Cyberrisiken.
Maschinen und technische Anlagen
Betriebe mit wertvollen Maschinen benötigen oft eine andere Absicherung als reine Dienstleister.
Fuhrpark
Eigene Fahrzeuge oder regelmäßige Transporte bringen zusätzliche Risiken mit sich.
Individuelle Risiken
Jedes Unternehmen hat Besonderheiten, die sich nicht allein aus der Branche ableiten lassen.
Individuelle Risikoanalyse statt Standardlösung
Standardlösung
Orientiert sich allein an der Branche und lässt individuelle Unterschiede meist außer Acht.
Individuelle Analyse
Berücksichtigt Größe, Tätigkeit, Technik, Digitalisierung und persönliche Risiken des Unternehmens.
Jedes Unternehmen ist einzigartig. Deshalb sollte auch der Versicherungsschutz individuell auf die tatsächlichen Risiken abgestimmt werden. Gerne unterstütze ich dich dabei, gemeinsam die passende Absicherung für dein Unternehmen zu entwickeln.
5.So analysiere ich gemeinsam mit meinen Kunden die Unternehmensrisiken
In meiner Beratung steht nicht die einzelne Versicherung im Mittelpunkt, sondern die Risiken deines Unternehmens. Erst wenn diese Risiken verständlich und vollständig erfasst sind, ergibt sich daraus, welcher Versicherungsschutz tatsächlich sinnvoll ist.
Dabei gehe ich strukturiert vor: Ich lerne dein Unternehmen kennen, prüfe deine bestehenden Versicherungen, analysiere deine Risiken, erkenne mögliche Versorgungslücken und entwickle gemeinsam mit dir eine passende Absicherung.
Entscheidend ist dabei nicht, möglichst viele Versicherungen abzuschließen, sondern genau die Versicherungen zu finden, die tatsächlich zu deinem Unternehmen passen.
KI generiert
Risikoanalyse eines Unternehmens
Unternehmen kennenlernen
Zunächst verschaffe ich mir ein genaues Bild von deinem Unternehmen, deiner Tätigkeit, deiner Größe und deiner Struktur.
Bestehende Versicherungen prüfen
Wir schauen gemeinsam, welcher Schutz bereits besteht und ob dieser noch zu deiner aktuellen Situation passt.
Risiken analysieren
Anschließend betrachten wir die tatsächlichen Risiken deines Betriebs, unabhängig von einzelnen Versicherungsprodukten.
Versorgungslücken erkennen
Auf dieser Grundlage lässt sich erkennen, an welchen Stellen möglicherweise noch keine oder keine ausreichende Absicherung besteht.
Passende Absicherung entwickeln
Zum Schluss entwickeln wir gemeinsam eine Absicherung, die wirklich zu deinem Unternehmen passt, nicht mehr und nicht weniger.
KI generiert
Jedes Unternehmen ist einzigartig. Deshalb sollte auch der Versicherungsschutz individuell auf die tatsächlichen Risiken abgestimmt werden. Gerne unterstütze ich dich dabei, gemeinsam die passende Absicherung für dein Unternehmen zu entwickeln.
Denk auch an angrenzende Themen
Gewerbeversicherungen sind ein Baustein deiner unternehmerischen Absicherung, aber nicht der einzige. Diese Themen gehören ebenfalls in eine ganzheitliche Betrachtung:
- Sachversicherungen: schützen dich privat vor den finanziellen Folgen alltäglicher Risiken.
- Berufsunfähigkeitsversicherung: sichert dein Einkommen ab, falls du deinen Beruf gesundheitsbedingt nicht mehr ausüben kannst.
- Private Altersvorsorge: klärt, wie du auch als Unternehmer deine Rentenlücke sinnvoll schließen kannst.
- Geldanlage & Vermögensaufbau: zeigt Wege, wie du langfristig Vermögen aufbauen kannst.
6.Häufig gestellte Fragen
Finde heraus, welche Absicherung zu deinem Unternehmen passt
Ich bespreche die Risiken deines Unternehmens gerne unverbindlich mit dir und zeige dir, welche Möglichkeiten es gibt.
Hat dir dieser Beitrag geholfen?
Teile ihn gerne mit Freunden, Familie oder Kollegen.
Datenschutzhinweis: Beim Klick auf einen Button wird ausschließlich der jeweilige Freigabedialog des Anbieters geöffnet. Es werden keine Cookies gesetzt und keine Daten im Vorfeld übertragen.
Das könnte dich auch interessieren
Lies hier weiter
KI generiert
Sachversicherungen
Schützen dich privat vor den finanziellen Folgen alltäglicher Risiken.
Mehr erfahrenKI generiert
Berufsunfähigkeitsversicherung
Sichert dein Einkommen ab, falls du deinen Beruf gesundheitsbedingt nicht mehr ausüben kannst.
Mehr erfahrenKI generiert
makess Check
Kostenlose Übersicht über deine bestehenden Verträge und mögliche Lücken.
Mehr erfahrenKostenlos & unverbindlich
Sichere dir deinen persönlichen makess-Check
Fülle das Formular aus und ich melde mich persönlich bei dir.
Zuletzt aktualisiert: Juli 2026