Ratgeber Sachversicherungen
Sachversicherungen einfach erklärt, welche Versicherungen dein Eigentum und dein Vermögen schützen können
Guter Versicherungsschutz bedeutet nicht, möglichst viele Versicherungen zu besitzen. Entscheidend ist, die Risiken abzusichern, die zu deiner persönlichen Lebenssituation passen. Dieser Ratgeber erklärt dir Privathaftpflicht, Hausrat, Wohngebäude und private Unfallversicherung verständlich und ohne Fachchinesisch.
Diese Seite im Überblick
- 1.Was sind Sachversicherungen?
- 2.Welche Sachversicherungen gehören zu den wichtigsten?
- 3.Privathaftpflichtversicherung
- 4.Hausratversicherung
- 5.Wohngebäudeversicherung
- 6.Private Unfallversicherung
- 7.Typische Schadenbeispiele aus dem Alltag
- 8.Die häufigsten Irrtümer
- 9.So läuft mein makess-Check ab
- 10.Warum sich ein regelmäßiger makess-Check lohnt
- 11.Häufig gestellte Fragen
1.Was sind Sachversicherungen?
Stell dir vor, dir läuft beim Kaffeetrinken bei einem Freund versehentlich die Tasse aus der Hand und der teure Laptop auf dem Tisch geht kaputt. Oder ein Sturm deckt ein paar Ziegel von deinem Dach ab. Genau für solche Situationen gibt es Sachversicherungen.
Vereinfacht gesagt kümmern sich Sachversicherungen um Schäden an Sachen, also an Gegenständen, Gebäuden oder um Schäden, die du anderen Menschen aus Versehen zufügst. Sie sind damit ein Gegenstück zu Versicherungen, die deine Gesundheit oder dein Einkommen absichern.
Im Alltag begegnen dir Sachversicherungen ständig, auch wenn du vielleicht gar nicht bewusst darüber nachdenkst: Die Nachbarin, deren Blumentopf beim Fensterputzen herunterfällt, der Familienvater, dessen Keller nach einem Rohrbruch unter Wasser steht, oder der Rentner, dem beim einkaufen das Fahrrad gestohlen wird. In all diesen Fällen können Sachversicherungen einspringen, je nachdem, welcher Schaden entstanden ist.
KI generiert
Viele Menschen wissen gar nicht, welche Leistungen ihre bestehenden Versicherungen tatsächlich enthalten. Im Rahmen meines kostenlosen makess-Checks prüfen wir gemeinsam deine bestehenden Verträge und zeigen verständlich auf, ob Optimierungsmöglichkeiten bestehen.
2.Welche Sachversicherungen gehören zu den wichtigsten?
Es gibt eine Reihe von Sachversicherungen, vier davon werden in der Beratung besonders häufig angesprochen: die Privathaftpflicht, die Hausratversicherung, die Wohngebäudeversicherung und die private Unfallversicherung. Die folgende Reihenfolge ist ausdrücklich keine Empfehlung, sondern hängt immer von deiner persönlichen Situation ab.
Privathaftpflichtversicherung
Wofür ist sie da: Springt ein, wenn du unbeabsichtigt einer anderen Person oder deren Eigentum einen Schaden zufügst.
Für wen interessant: Für nahezu jeden Menschen, unabhängig vom Alter oder der Wohnsituation.
Hausratversicherung
Wofür ist sie da: Schützt deine beweglichen Gegenstände in der Wohnung, etwa bei Brand, Einbruch oder Leitungswasser.
Für wen interessant: Für Mieter und Eigentümer, die ihr Hab und Gut absichern möchten.
Wohngebäudeversicherung
Wofür ist sie da: Schützt das Gebäude selbst, etwa Wände, Dach und fest verbaute Bestandteile.
Für wen interessant: Für Eigentümer eines Hauses oder einer Eigentumswohnung mit Sondereigentum am Gebäude.
Private Unfallversicherung
Wofür ist sie da: Zahlt bei bleibenden gesundheitlichen Folgen nach einem Unfall, unabhängig davon, wo dieser passiert ist.
Für wen interessant: Für alle, die eine zusätzliche Absicherung für die Folgen eines Unfalls wünschen.
Viele Menschen wissen gar nicht, welche Leistungen ihre bestehenden Versicherungen tatsächlich enthalten. Im Rahmen meines kostenlosen makess-Checks prüfen wir gemeinsam deine bestehenden Verträge und zeigen verständlich auf, ob Optimierungsmöglichkeiten bestehen.
KI generiert
3.Privathaftpflichtversicherung
Die Privathaftpflichtversicherung springt ein, wenn du aus Versehen einer anderen Person oder deren Eigentum einen Schaden zufügst und dafür haftbar bist. Das kann im Alltag schneller passieren, als man denkt.
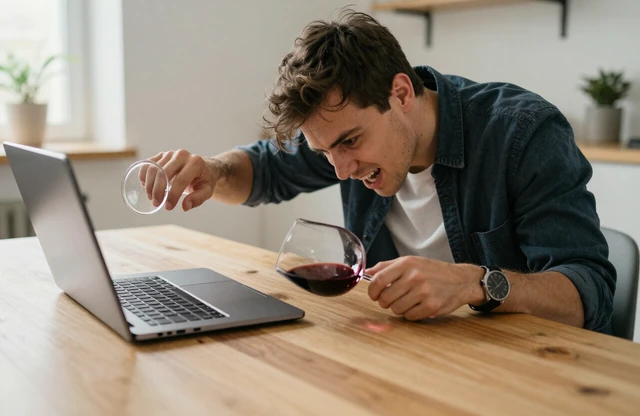
Typische Beispiele sind ein umgekippter Rotweinglas auf dem Laptop eines Freundes, ein Fahrradsturz, bei dem ein fremdes Auto beschädigt wird, oder ein Kind, das beim Spielen versehentlich eine Fensterscheibe zerbricht. In solchen Fällen kann die Privathaftpflichtversicherung die berechtigten Ansprüche des Geschädigten übernehmen.
Wichtig ist sie deshalb, weil Personen- und Sachschäden bei anderen schnell hohe Summen erreichen können, die aus dem eigenen Vermögen nur schwer zu tragen wären. Worauf du achten solltest: der Leistungsumfang, mögliche Mietsachschäden, Deckungssummen sowie eingeschlossene Personen wie Partner oder Kinder.
- Schäden bei Freunden, Bekannten oder Fremden
- Mietsachschäden je nach Tarif möglich
- Ausreichende Deckungssumme sinnvoll
- Mitversicherung von Partner und Kindern prüfen
Viele Menschen wissen gar nicht, welche Leistungen ihre bestehenden Versicherungen tatsächlich enthalten. Im Rahmen meines kostenlosen makess-Checks prüfen wir gemeinsam deine bestehenden Verträge und zeigen verständlich auf, ob Optimierungsmöglichkeiten bestehen.
4.Hausratversicherung
Eine anschauliche Beschreibung für die Hausratversicherung ist: Alles, was herausfallen würde, wenn man das Haus auf den Kopf stellen würde. Also Möbel, Kleidung, Elektronik, Geschirr und viele weitere persönliche Gegenstände in deiner Wohnung.
Die Hausratversicherung deckt typischerweise Schäden durch Brand, Leitungswasser, Sturm und Hagel sowie Einbruchdiebstahl ab. Als Zusatzbausteine lassen sich häufig Elementarschäden, etwa durch Überschwemmung oder Rückstau, sowie Fahrraddiebstahl mit einschließen.
Wie umfangreich der Schutz im Einzelfall ausfällt, hängt vom gewählten Tarif ab. Deshalb lohnt sich ein Blick darauf, welche Bausteine bereits enthalten sind und welche zusätzlich sinnvoll sein könnten.
KI generiert
- Brand, Blitzschlag und Explosion
- Leitungswasser
- Sturm und Hagel
- Einbruchdiebstahl
- Elementarschäden als Zusatzbaustein
- Fahrraddiebstahl als Zusatzbaustein
Viele Menschen wissen gar nicht, welche Leistungen ihre bestehenden Versicherungen tatsächlich enthalten. Im Rahmen meines kostenlosen makess-Checks prüfen wir gemeinsam deine bestehenden Verträge und zeigen verständlich auf, ob Optimierungsmöglichkeiten bestehen.
KI generiert
5.Wohngebäudeversicherung
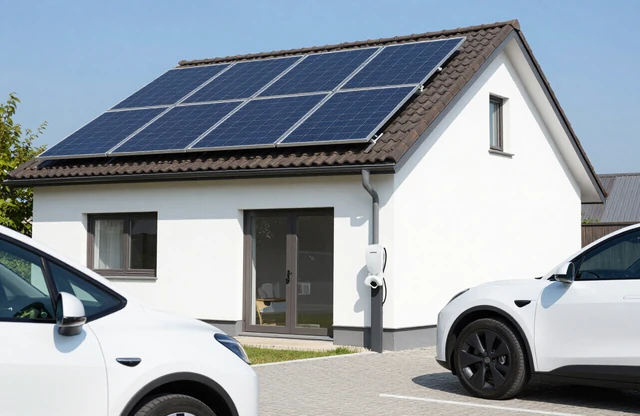
Während sich die Hausratversicherung um die beweglichen Gegenstände kümmert, schützt die Wohngebäudeversicherung das Gebäude selbst, also zum Beispiel Wände, Dach, Fenster und fest verbaute Bestandteile wie eine Einbauküche oder fest montierte Sanitäranlagen.
Zu den klassischen Gefahren zählen Brand, Leitungswasser, Sturm, Hagel und, je nach Tarif, Elementarschäden. Durch den technischen Wandel rund ums Haus rücken zunehmend auch Photovoltaikanlagen, Wallboxen für Elektrofahrzeuge und Nebengebäude wie Garagen oder Gartenhäuser in den Blick.
Wichtig zu wissen: Nicht jeder Tarif enthält automatisch alle diese Bestandteile. Wer eine Photovoltaikanlage oder eine Wallbox besitzt, sollte prüfen, ob diese im bestehenden Vertrag mitversichert sind oder gesondert eingeschlossen werden müssen.
Hausratversicherung
Alles, was herausfallen würde, wenn man das Haus auf den Kopf stellen würde: Möbel, Kleidung, Elektronik, persönliche Gegenstände.
Wohngebäudeversicherung
Das Gebäude selbst: Wände, Dach, fest verbaute Bestandteile wie Einbauküche oder fest montierte Sanitäranlagen.
- Brand, Leitungswasser, Sturm und Hagel
- Elementarschäden als Zusatzbaustein
- Photovoltaikanlagen und Wallboxen prüfen
- Nebengebäude wie Garage oder Gartenhaus
Viele Menschen wissen gar nicht, welche Leistungen ihre bestehenden Versicherungen tatsächlich enthalten. Im Rahmen meines kostenlosen makess-Checks prüfen wir gemeinsam deine bestehenden Verträge und zeigen verständlich auf, ob Optimierungsmöglichkeiten bestehen.
6.Private Unfallversicherung
Die private Unfallversicherung leistet, wenn ein Unfall zu bleibenden gesundheitlichen Folgen führt, unabhängig davon, ob der Unfall in der Freizeit, im Haushalt, beim Sport oder unterwegs passiert. Das unterscheidet sie von der gesetzlichen Unfallversicherung, die nur Arbeitsunfälle und Wegeunfälle abdeckt.
Eine zentrale Rolle spielt dabei der Begriff der Invalidität. Damit ist eine dauerhafte Beeinträchtigung der körperlichen oder geistigen Leistungsfähigkeit gemeint, die durch einen Unfall verursacht wurde. Je nach Ausmaß der Invalidität kann die Unfallversicherung eine Einmalzahlung oder in manchen Fällen eine monatliche Rente leisten.
Wichtig ist dabei zu verstehen: Eine private Unfallversicherung ersetzt keine Berufsunfähigkeitsversicherung. Sie leistet ausschließlich bei Unfällen, während die weitaus meisten Fälle von Berufsunfähigkeit auf Krankheiten zurückgehen, etwa auf Erkrankungen des Bewegungsapparats oder psychische Erkrankungen. Mehr dazu findest du in meinem Ratgeber zur Berufsunfähigkeitsversicherung.
Viele Menschen wissen gar nicht, welche Leistungen ihre bestehenden Versicherungen tatsächlich enthalten. Im Rahmen meines kostenlosen makess-Checks prüfen wir gemeinsam deine bestehenden Verträge und zeigen verständlich auf, ob Optimierungsmöglichkeiten bestehen.
7.Typische Schadenbeispiele aus dem Alltag
Am besten lässt sich der Nutzen von Sachversicherungen anhand konkreter Alltagssituationen verstehen. Die folgenden Beispiele zeigen, welche Versicherung je nach Situation greifen könnte.
KI generiert
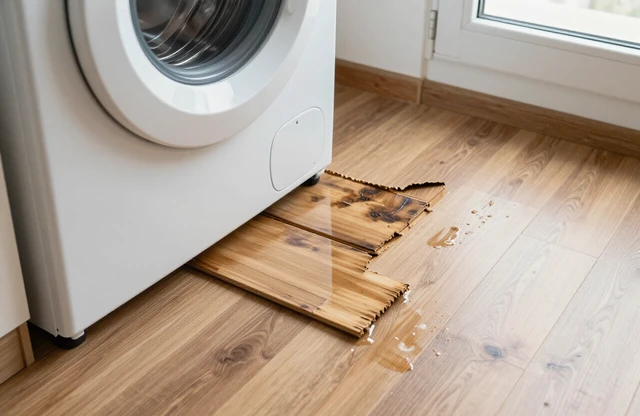
Wasserschaden durch die Waschmaschine
Ein Schlauch löst sich, Wasser läuft aus und beschädigt den Boden. Hier kann je nach Ursache die Hausratversicherung oder bei Schäden am Gebäude die Wohngebäudeversicherung greifen.
KI generiert
Rotwein auf dem Laptop eines Freundes
Ein Missgeschick auf einer Feier beschädigt fremdes Eigentum. Für solche Fälle ist typischerweise die Privathaftpflichtversicherung zuständig.
KI generiert
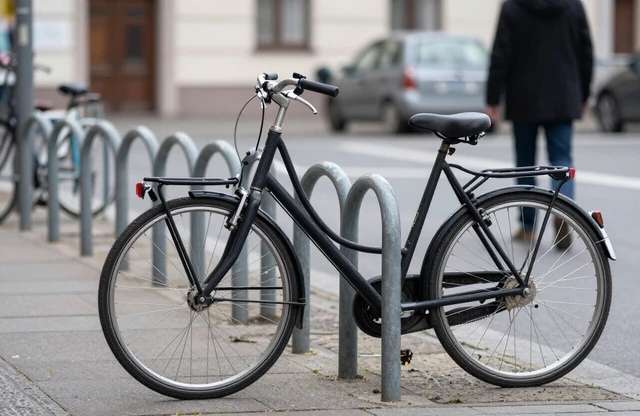
Das Fahrrad wird gestohlen
Ein gestohlenes Fahrrad kann, je nach Tarif und vereinbartem Baustein, über die Hausratversicherung abgesichert sein.
KI generiert
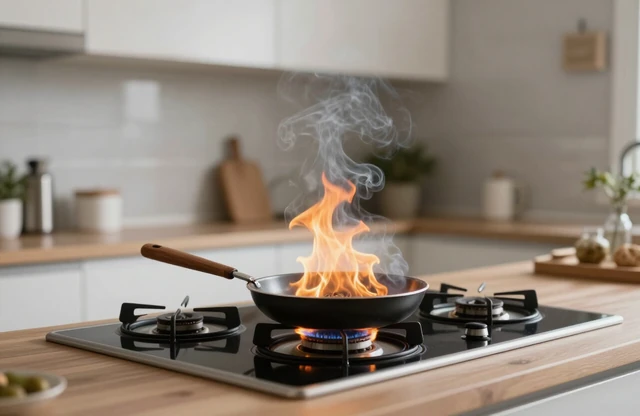
Brand in der Küche
Ein unbeaufsichtigter Topf sorgt für einen kleinen Brand. Schäden am Hausrat betrifft meist die Hausratversicherung, Schäden am Gebäude die Wohngebäudeversicherung.
KI generiert
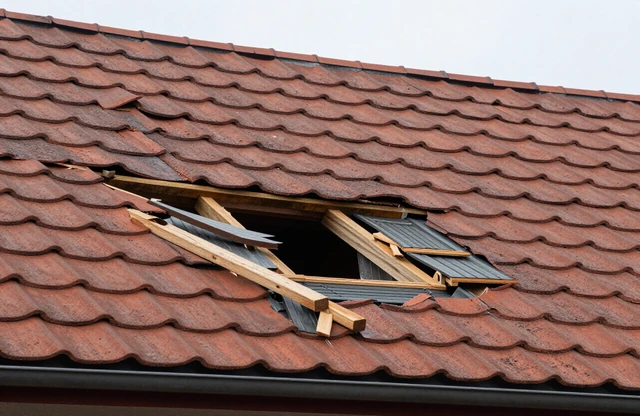
Sturm beschädigt das Dach
Herabfallende Dachziegel und ein beschädigtes Dach sind ein klassischer Fall für die Wohngebäudeversicherung.
KI generiert
Stolperunfall beim Nachbarn
Wer beim Besuch stolpert und dabei etwas beim Nachbarn beschädigt, kann über die eigene Privathaftpflichtversicherung abgesichert sein.
Viele Menschen wissen gar nicht, welche Leistungen ihre bestehenden Versicherungen tatsächlich enthalten. Im Rahmen meines kostenlosen makess-Checks prüfen wir gemeinsam deine bestehenden Verträge und zeigen verständlich auf, ob Optimierungsmöglichkeiten bestehen.
8.Die häufigsten Irrtümer
Rund um Sachversicherungen kursieren viele Missverständnisse. Die folgende Übersicht räumt mit den häufigsten auf.
Irrtum 1: Mir passiert schon nichts
Die meisten Schäden im Alltag entstehen unerwartet und ungeplant, genau deshalb sind sie schwer vorherzusehen. Niemand plant einen Wasserschaden oder ein Missgeschick beim Besuch.
Irrtum 2: Eine Haftpflichtversicherung brauche ich nicht
Da bereits ein kleines Missgeschick im Alltag hohe Kosten verursachen kann, zählt die Privathaftpflicht für viele Menschen zu den grundlegenden Absicherungen, unabhängig von Einkommen oder Vermögen.
Irrtum 3: Die Hausratversicherung zahlt immer
Der Leistungsumfang hängt vom jeweiligen Tarif und den vereinbarten Bausteinen ab. Nicht jeder Schaden ist automatisch in jedem Tarif eingeschlossen.
Irrtum 4: Wohngebäude und Hausrat sind das Gleiche
Die Wohngebäudeversicherung schützt das Gebäude selbst, die Hausratversicherung die beweglichen Gegenstände darin. Beide decken unterschiedliche Risiken ab.
Irrtum 5: Eine Unfallversicherung ersetzt eine Berufsunfähigkeitsversicherung
Eine Unfallversicherung leistet nur bei Unfällen, eine Berufsunfähigkeitsversicherung deckt auch krankheitsbedingte Ursachen ab, die weitaus häufiger zur Berufsunfähigkeit führen.
Irrtum 6: Als Mieter brauche ich keine Versicherung
Auch als Mieter kann sowohl Hausrat als auch eine Privathaftpflichtversicherung relevant sein, da beide unabhängig vom Eigentum an der Wohnung greifen.
Irrtum 7: Je mehr Versicherungen, desto besser abgesichert
Entscheidend ist nicht die Anzahl der Versicherungen, sondern ob der bestehende Schutz zur persönlichen Lebenssituation passt.
Irrtum 8: Alte Verträge sind genauso gut wie neue
Leistungen und Bedingungen am Markt entwickeln sich weiter. Ein alter Vertrag kann veraltete Klauseln enthalten, die heute nicht mehr zeitgemäß sind.
Irrtum 9: Elementarschäden sind automatisch mitversichert
Schäden durch Naturereignisse wie Überschwemmung sind häufig nicht automatisch enthalten, sondern müssen gesondert vereinbart werden.
Irrtum 10: Ein makess-Check führt automatisch zu einem Wechsel
Ein makess-Check dient zunächst der Prüfung und Einordnung. Oft bestätigt er, dass bereits alles gut abgesichert ist.
Viele Menschen wissen gar nicht, welche Leistungen ihre bestehenden Versicherungen tatsächlich enthalten. Im Rahmen meines kostenlosen makess-Checks prüfen wir gemeinsam deine bestehenden Verträge und zeigen verständlich auf, ob Optimierungsmöglichkeiten bestehen.
9.So läuft mein makess-Check ab
Der makess-Check ist bewusst transparent und zurückhaltend aufgebaut. Es geht nicht darum, möglichst viele Versicherungen zu verkaufen, sondern darum, Verständnis zu schaffen, bestehenden Schutz zu prüfen und ihn gegebenenfalls an deine aktuelle Situation anzupassen.
Der makess-Check
Sechs Schritte zu mehr Klarheit über deinen Versicherungsschutz
Bestehende Versicherungen ansehen
Wir verschaffen uns gemeinsam einen Überblick über deine aktuellen Verträge.
Fehlende Leistungen prüfen
Wir schauen, ob wichtige Bausteine in deinen Verträgen fehlen könnten.
Doppelversicherungen prüfen
Wir prüfen, ob bestimmte Risiken unnötig mehrfach abgesichert sind.
Unterversicherung prüfen
Wir prüfen, ob die vereinbarten Summen noch zu deinem aktuellen Besitz passen.
Veraltete Tarife prüfen
Wir schauen, ob deine Tarife noch dem heutigen Standard entsprechen.
Einsparpotenziale prüfen
Wir prüfen, ob sich an manchen Stellen Beiträge sinnvoll anpassen lassen.
KI generiert
Nicht jede Versicherung muss ersetzt werden. Manchmal reichen kleine Anpassungen, um den Versicherungsschutz an deine aktuelle Lebenssituation anzupassen.
Termin buchen10.Warum sich ein regelmäßiger makess-Check lohnt
Versicherungen sind kein Vertrag, den man einmal abschließt und nie wieder anschaut. Sowohl der Markt als auch dein persönliches Leben verändern sich im Laufe der Zeit. Neue Tarife bringen teilweise bessere Leistungen, während sich gleichzeitig deine eigene Lebenssituation weiterentwickelt.
Ereignisse wie Heirat, die Geburt von Kindern, ein Hauskauf, ein Umzug, die Anschaffung einer Photovoltaikanlage oder Wallbox, hochwertigerer Hausrat oder ein neues E-Bike können dazu führen, dass ein bestehender Vertrag nicht mehr vollständig zu deiner aktuellen Situation passt.
Man kann sich den makess-Check ein Stück weit wie den TÜV beim Auto vorstellen: In regelmäßigen Abständen wird geprüft, ob noch alles seinen Zweck erfüllt und den aktuellen Anforderungen entspricht, ohne dass dabei automatisch etwas ausgetauscht werden muss. Genauso verstehe ich auch den makess-Check, als wiederkehrende Kontrolle, die dir Sicherheit gibt, dass dein Versicherungsschutz noch zu deinem Leben passt.
Eine regelmäßige Überprüfung ist deshalb sinnvoll, nicht um ständig neue Versicherungen abzuschließen, sondern um sicherzustellen, dass dein bestehender Schutz noch zu deinem Leben passt. Mein Ziel ist nicht, möglichst viele Versicherungen zu verkaufen. Mir ist wichtig, dass dein Versicherungsschutz zu deinem Leben passt.
- Heirat oder Zusammenzug
- Geburt eines Kindes
- Hauskauf oder Umzug
- Photovoltaikanlage oder Wallbox
- Hochwertigerer Hausrat
- Neues Fahrrad oder E-Bike
Mein Ziel ist nicht, möglichst viele Versicherungen zu verkaufen. Mir ist wichtig, dass dein Versicherungsschutz zu deinem Leben passt.
KI generiert
Denk auch an angrenzende Themen
Sachversicherungen sind ein Baustein einer umfassenden Absicherung, aber nicht der einzige. Diese Themen gehören ebenfalls in eine ganzheitliche Betrachtung:
- Privathaftpflichtversicherung: der ausführliche Ratgeber zur wichtigsten Absicherung gegen Schäden bei Dritten.
- Hausratversicherung: mehr Details zum Schutz deiner Möbel, Elektronik und persönlichen Gegenstände.
- Unfallversicherung: sichert dich weltweit und rund um die Uhr bei bleibenden Unfallfolgen ab.
- makess Check: eine kostenlose Übersicht über deine bestehenden Verträge und mögliche Lücken.
11.Häufig gestellte Fragen
Finde heraus, ob dein Versicherungsschutz noch zu deinem Leben passt
Ich bespreche deine bestehende Absicherung gerne unverbindlich mit dir und zeige dir, wo eventuell Optimierungsmöglichkeiten bestehen.
Hat dir dieser Beitrag geholfen?
Teile ihn gerne mit Freunden, Familie oder Kollegen.
Datenschutzhinweis: Beim Klick auf einen Button wird ausschließlich der jeweilige Freigabedialog des Anbieters geöffnet. Es werden keine Cookies gesetzt und keine Daten im Vorfeld übertragen.
Das könnte dich auch interessieren
Lies hier weiter
KI generiert
Privathaftpflichtversicherung
Der ausführliche Ratgeber zur wichtigsten Absicherung gegen Schäden bei Dritten.
Mehr erfahrenKI generiert
Hausratversicherung
Mehr Details zum Schutz deiner Möbel, Elektronik und persönlichen Gegenstände.
Mehr erfahrenKI generiert
makess Check
Kostenlose Übersicht über deine bestehenden Verträge und mögliche Lücken.
Mehr erfahrenKostenlos & unverbindlich
Sichere dir deinen persönlichen makess-Check
Fülle das Formular aus und ich melde mich persönlich bei dir.
Zuletzt aktualisiert: Juli 2026