Gesundheit & Arbeitskraft
Die Skisaison beginnt – welche Versicherung zahlt nach einem Skiunfall?
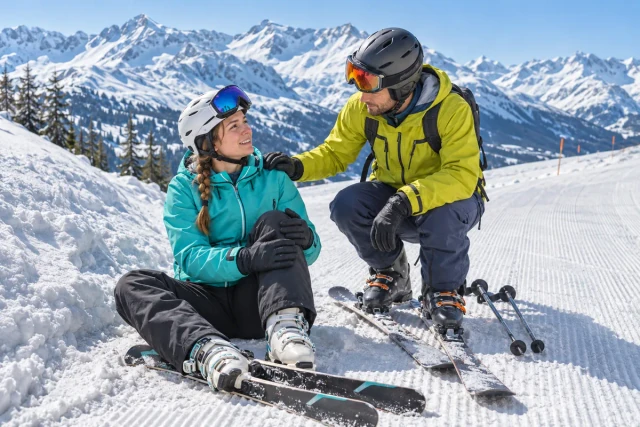
Die Skisaison beginnt. Stell dir vor, du stürzt auf der Piste und dein Knie bleibt dauerhaft eingeschränkt. Vielleicht brauchst du zu Hause einen Umbau. Vielleicht kannst du auch deinen Beruf auf Dauer kaum noch ausüben. Wie bezahlst du die zusätzlichen Ausgaben? Wovon lebst du, wenn dein Einkommen wegfällt?
Wenn ein Sturz auf der Piste Folgen hat
Wie schwer ein Skiunfall sein kann, zeigte der Sturz von Michael Schumacher. Am 29. Dezember 2013 erlitt er beim Skifahren im französischen Méribel ein schweres Schädel-Hirn-Trauma.
Nach einem Sturz ist oft erst im Laufe der Behandlung klar, wann du wieder arbeiten kannst und ob Einschränkungen bleiben.
Welche Versicherung helfen kann, hängt davon ab, ob du vorübergehend ausfällst, dauerhaft beeinträchtigt bleibst oder deinen Beruf auf Dauer kaum noch ausüben kannst.
1.Was zahlt die Unfallversicherung bei bleibenden Schäden?
Die wichtigste Leistung der privaten Unfallversicherung ist die Invaliditätsleistung. Wenn ein versicherter Unfall deine körperliche oder geistige Leistungsfähigkeit dauerhaft beeinträchtigt, du eine Invaliditätssumme vereinbart hast und die weiteren Voraussetzungen deines Vertrags erfüllt sind, bekommst du eine einmalige Kapitalzahlung. Die Höhe richtet sich nach der vereinbarten Invaliditätssumme, dem festgestellten Invaliditätsgrad und einer gegebenenfalls vereinbarten Progression. Das Geld kannst du zum Beispiel für einen Umbau zu Hause einsetzen.
Hast du Knochenbruchgeld vereinbart, bekommst du bei einem versicherten Knochenbruch den vertraglich festgelegten Betrag, sofern die Bedingungen für diese Leistung erfüllt sind. Das gilt auch, wenn der Bruch vollständig ausheilt.
2.Wann zahlt die BU nach einem Skiunfall?
Für die Berufsunfähigkeitsversicherung, kurz BU, zählt, welche Aufgaben deinen zuletzt konkret ausgeübten Beruf ausmachen und wie stark dich die Unfallfolgen dabei einschränken. Das sieht je nach Beruf unterschiedlich aus.
- Als Fliesenleger kannst du mit einer bleibenden Knieverletzung womöglich kaum noch knien, Fliesen verlegen oder Material tragen.
- Als Softwareentwickler können anhaltende Konzentrationsprobleme nach einer Kopfverletzung dazu führen, dass dir anspruchsvolle Aufgaben wie die Fehlersuche oder das Entwickeln von Software schwerfallen.
- Im Außendienst können anhaltender Schwindel und Gleichgewichtsstörungen nach einem Sturz längere Autofahrten und damit regelmäßige Kundenbesuche erschweren.
Eine BU zahlt die vereinbarte monatliche Rente, wenn die vertraglichen Voraussetzungen erfüllt sind. In vielen Tarifen gilt als Maßstab, dass du deinen zuletzt ausgeübten Beruf aus gesundheitlichen Gründen voraussichtlich mindestens sechs Monate zu mindestens 50 Prozent nicht mehr ausüben kannst. Die Prognose kann schon früher gestellt werden. Als Ursache kommen sowohl Unfälle als auch Krankheiten infrage.
3.Warum Unfallversicherung und BU zusammen sinnvoll sein können
Nach demselben Skiunfall können zwei finanzielle Probleme gleichzeitig entstehen. Vielleicht brauchst du Geld für einen Umbau, weil das Knie dauerhaft eingeschränkt bleibt. Gleichzeitig fehlen dir jeden Monat Einnahmen, weil du deinen Beruf kaum noch ausüben kannst. Sind die jeweiligen Voraussetzungen erfüllt, können die Einmalzahlung aus der Unfallversicherung und die monatliche BU-Rente nebeneinander leisten. Zum Beispiel kann die Einmalzahlung einen Umbau finanzieren, während die BU-Rente hilft, Miete und laufende Ausgaben zu decken.
4.Krankentagegeld bei vorübergehendem Verdienstausfall
Stell dir vor, du brichst dir beim Skifahren ein Bein und kannst mehrere Wochen nicht arbeiten. Dein Arzt geht davon aus, dass du nach der Heilung wieder in deinen Beruf zurückkehrst. Für diese Zeit kann ein privates Krankentagegeld wichtig sein. Bei ärztlich festgestellter Arbeitsunfähigkeit durch Krankheit oder Unfall zahlt es den vereinbarten Tagessatz ab dem vertraglich festgelegten Tag, sofern die Tarifvoraussetzungen erfüllt sind.
Als Angestellter bekommst du in Deutschland bei einer Arbeitsunfähigkeit in der Regel bis zu sechs Wochen Entgeltfortzahlung. Danach kann bei gesetzlich Versicherten mit Anspruch auf Krankengeld eine Lücke zum bisherigen Einkommen entstehen. Bist du privat krankenversichert oder selbstständig, solltest du besonders genau prüfen, ab wann du bei einem Ausfall Geld bekommst und wie viel du bis dahin aus Rücklagen überbrücken kannst.
Bei Eintritt der Berufsunfähigkeit endet das Krankentagegeld in der Regel nach den Bedingungen deines Vertrags. Deshalb lohnt es sich, die Regelungen zum Übergang in die BU zu prüfen.
5.Bergung, Behandlung und Rücktransport im Skiurlaub
Such-, Rettungs- und Bergungskosten sind in vielen Unfalltarifen bis zu einer vereinbarten Höchstsumme eingeschlossen. Prüfe, welcher Vertrag eine Bergung von der Piste abdeckt und ob deine Art von Wintersport versichert ist, etwa Skitouren, Fahrten abseits markierter Pisten oder Rennen.
Beim Skiurlaub im Ausland kommt die Auslandsreisekrankenversicherung für medizinisch notwendige Behandlungen im vereinbarten Umfang auf. Achte beim Rücktransport nach Deutschland darauf, dass dein Tarif bereits einen medizinisch sinnvollen und vertretbaren Rücktransport einschließt. Zum Ratgeber zur Auslandskrankenversicherung
6.Was du vor der Skisaison prüfen kannst
- Unfallversicherung. Wie hoch sind deine Invaliditätssumme und die Leistung bei schweren Dauerfolgen? Hast du Knochenbruchgeld vereinbart?
- Berufsunfähigkeitsversicherung. Wie hoch ist deine monatliche BU-Rente und bis zu welchem Alter läuft sie?
- Krankentagegeld. Ab welchem Tag zahlt dein Vertrag und wie groß ist deine Einkommenslücke bis dahin?
- Skiurlaub im Ausland. Wer übernimmt Bergung, Behandlung und Rücktransport?
Du möchtest wissen, wie du nach einem Skiunfall abgesichert bist, wenn du dauerhaft eingeschränkt bist oder dein Einkommen wegfällt? Schreib mir gern. Beim kostenlosen makess-Check schaue ich mit dir, welche Leistungen du bereits hast und wo für dich eine Lücke entstehen könnte.