Renteninformation verstehen
Renteninformation einfach erklärt: So liest du deinen Rentenbrief richtig
Alle Jahre wieder landet die Renteninformation im Briefkasten und wird häufig einfach abgeheftet. Dabei enthält sie wichtige Hinweise zu deiner Altersrente, deiner Absicherung und einer möglichen Rentenlücke. Ich erkläre dir den Brief Schritt für Schritt anhand eines anonymisierten Beispiels.
Dein Rentenbrief auf einen Blick
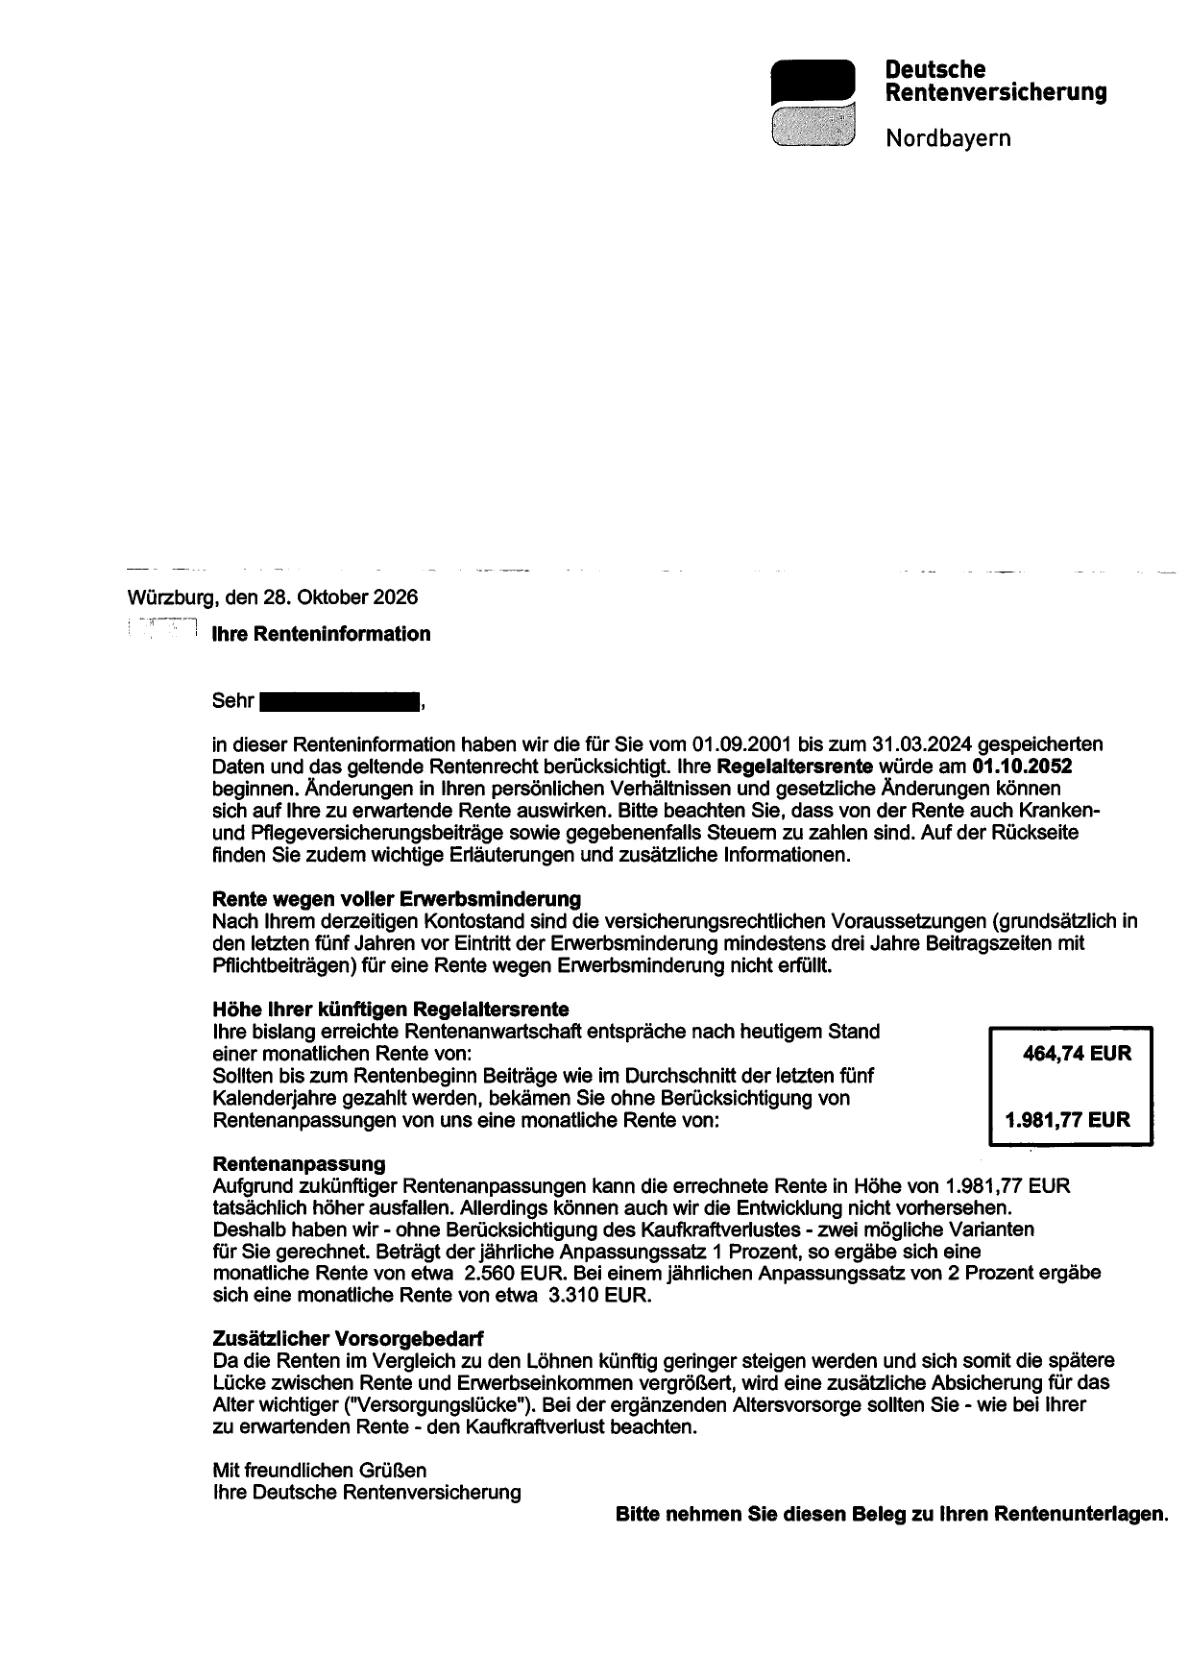
Die Vorderseite: drei Fragen an deine Zukunft
Was passiert bei Erwerbsminderung? Welchen Rentenanspruch hast du bereits erreicht? Und wie könnte sich deine Altersrente entwickeln?
Auf der ersten Seite findest du die wichtigsten Beträge und Annahmen. Wir gehen sie gleich einzeln durch. Die Zahlen gehören zu diesem individuellen Beispiel.
Mit dem ersten Abschnitt beginnen →Rente wegen voller Erwerbsminderung: Was passiert, wenn du nicht mehr arbeiten kannst?
Dieser Abschnitt betrifft deine Absicherung während des Erwerbslebens. Eine volle Erwerbsminderung liegt grundsätzlich vor, wenn du wegen Krankheit oder Behinderung auf nicht absehbare Zeit weniger als drei Stunden täglich unter den üblichen Bedingungen des allgemeinen Arbeitsmarktes arbeiten kannst.
Dabei geht es grundsätzlich nicht nur um deinen zuletzt ausgeübten Beruf. Die Deutsche Rentenversicherung prüft auch, ob du noch andere Tätigkeiten ausüben könntest.
Zusätzlich müssen versicherungsrechtliche Voraussetzungen erfüllt sein. In der Regel gehören dazu fünf Jahre Versicherungszeit sowie mindestens drei Jahre Pflichtbeiträge innerhalb der letzten fünf Jahre vor Eintritt der Erwerbsminderung. Es gibt Ausnahmen und Sonderregelungen, beispielsweise eine volle Rente bei teilweiser Erwerbsminderung und verschlossenem Teilzeitarbeitsmarkt.
Im gezeigten Beispiel sind die versicherungsrechtlichen Voraussetzungen nach dem derzeitigen Kontostand nicht erfüllt. Deshalb wird keine monatliche Erwerbsminderungsrente ausgewiesen. Allein aus dem Erhalt einer Renteninformation lässt sich kein Anspruch ableiten.
Eine private Berufsunfähigkeitsversicherung kann eine wichtige Ergänzung sein. Bei ihr steht nach den jeweiligen Vertragsbedingungen die Frage im Mittelpunkt, ob du deinen zuletzt ausgeübten Beruf noch ausüben kannst. Welche Absicherung passt, sollte individuell geprüft werden.
Höhe deiner künftigen Regelaltersrente: Warum stehen hier zwei Beträge?
Der obere Betrag: Was hast du bisher erreicht?
Im Beispiel beträgt die bereits erreichte Rentenanwartschaft 464,74 Euro monatlich. Das ist die Altersrente, die sich nach dem ausgewiesenen Stand aus deinen bisher gespeicherten Versicherungszeiten und Ansprüchen ergibt. Künftige Beiträge sind darin noch nicht enthalten.
Die Zahl beschreibt deinen bisherigen Stand, nicht deine Rente nach einem vollständigen weiteren Berufsleben.
Der zweite Betrag: Was könnte bis zum Rentenbeginn hinzukommen?
Der zweite Betrag beträgt im Beispiel 1.981,77 Euro monatlich. Diese Hochrechnung setzt voraus, dass bis zum Rentenbeginn weiter Beiträge wie im Durchschnitt der letzten fünf Kalenderjahre gezahlt werden. Künftige Rentenanpassungen sind darin noch nicht berücksichtigt.
„Mein Einkommen bleibt gleich“ beschreibt die Annahme nur vereinfacht. Grundlage sind die aus den Beiträgen abgeleiteten durchschnittlichen Entgeltpunkte. Die Hochrechnung ist keine garantierte Zusage. Einkommensänderungen, Unterbrechungen oder Änderungen des Rentenrechts können das Ergebnis beeinflussen.
Sind die Beträge brutto oder netto?
Die ausgewiesenen Rentenbeträge sind Bruttobeträge. Davon sind Kranken- und Pflegeversicherungsbeiträge sowie gegebenenfalls Steuern zu zahlen. Entscheidend ist, was nach den für dich geltenden Abzügen verfügbar bleibt.
Rentenanpassung: Warum werden noch höhere Beträge genannt?
Die Rentenversicherung zeigt, wie sich die hochgerechnete Rente bei angenommenen jährlichen Anpassungen entwickeln könnte. Im Beispiel werden aus 1.981,77 Euro bei jährlich einem Prozent Anpassung etwa 2.560 Euro und bei zwei Prozent etwa 3.310 Euro monatlich.
Das sind Modellrechnungen. Tatsächliche künftige Rentenanpassungen lassen sich nicht zuverlässig vorhersagen. Außerdem berücksichtigt diese Darstellung noch nicht den Kaufkraftverlust. Ein höherer Eurobetrag in vielen Jahren bedeutet deshalb nicht automatisch entsprechend mehr Kaufkraft.
Zusätzlicher Vorsorgebedarf: Der Hinweis auf deine mögliche Rentenlücke
Dieser kurze Abschnitt wird leicht überlesen. Im Beispiel weist die Rentenversicherung darauf hin, dass die Lücke zwischen Rente und Erwerbseinkommen künftig größer werden kann und ergänzende Absicherung wichtiger wird.
Das bedeutet nicht, dass die gesetzliche Rente für jeden Menschen zwangsläufig unzureichend ist. Deine persönliche Rentenlücke hängt von deinen erwarteten Ausgaben und verfügbaren Einnahmen im Ruhestand ab.
Zur Orientierung: monatlicher Bedarf im Alter minus verfügbare monatliche Einnahmen ergibt die mögliche Rentenlücke. Benötigst du beispielsweise 2.000 Euro und stehen dir 1.500 Euro zur Verfügung, fehlen 500 Euro im Monat. Das ist ein vereinfachtes Rechenbeispiel, keine individuelle Prognose.
Berücksichtige auch betriebliche Altersversorgung und vorhandene private Vorsorge. Vergleiche alle Beträge auf derselben Grundlage: nach möglichen Abzügen und möglichst in heutiger Kaufkraft. Mehr zu deinen Möglichkeiten findest du unter private Altersvorsorge.
So entstehen deine Ansprüche
Die Rückseite: verstehen, was hinter den Zahlen steckt
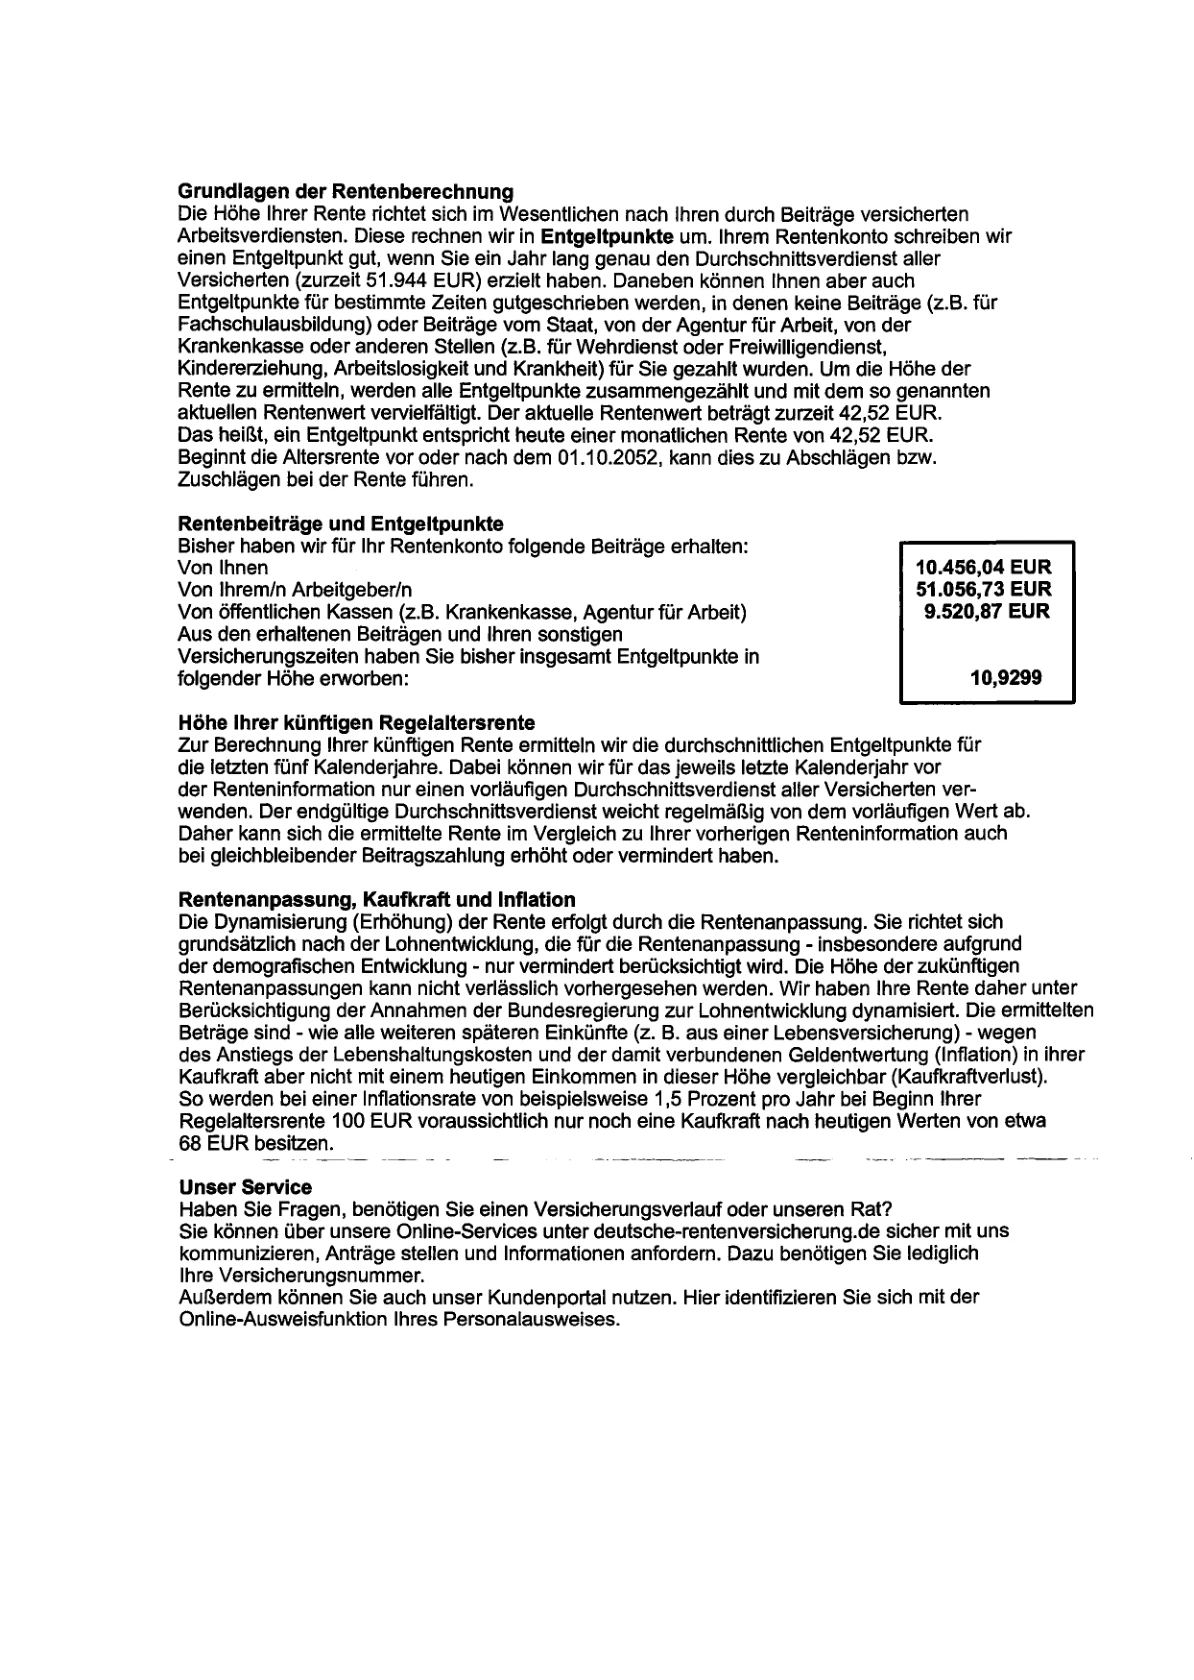
Hier werden deine Beiträge und Entgeltpunkte erklärt. Außerdem zeigt die Rentenversicherung, weshalb Hochrechnungen schwanken können und warum Kaufkraft für deine Planung wichtig ist.
Die folgenden Ausschnitte greifen die einzelnen Abschnitte wieder auf, mit den passenden Erklärungen direkt darunter.
Zu den Entgeltpunkten →Grundlagen der Rentenberechnung: Was sind Entgeltpunkte?
Dein beitragspflichtiger Jahresverdienst wird mit dem Durchschnittsentgelt verglichen. Daraus ergeben sich Entgeltpunkte, häufig Rentenpunkte genannt.
Für 2026 beträgt das vorläufige Durchschnittsentgelt 51.944 Euro. Wer ein ganzes Jahr in dieser Höhe beitragspflichtig verdient, erwirbt daraus einen Entgeltpunkt. Beim halben Verdienst sind es 0,5 Entgeltpunkte, bei höherem beitragspflichtigem Verdienst entsprechend mehr.
Die Beitragsbemessungsgrenze der allgemeinen Rentenversicherung beträgt 2026 - 101.400 Euro jährlich. Auf Basis des vorläufigen Durchschnittsentgelts ergeben sich daraus höchstens rund 1,95 Entgeltpunkte aus diesem Jahresverdienst. Einkommen oberhalb der Grenze erhöht diese Ansprüche nicht weiter.
Gerade bei höheren Einkommen solltest du prüfen, ob deine späteren Einnahmen zu deinem gewünschten Lebensstandard passen.
Wie viel ist ein Rentenpunkt wert?
Seit dem 1. Juli 2026 beträgt der aktuelle Rentenwert 42,52 Euro. Ein Entgeltpunkt entspricht damit bei einer regulären Altersrente ohne Zu- oder Abschläge derzeit 42,52 Euro monatlicher Bruttorente. Der Rentenwert kann sich durch spätere Anpassungen ändern.
Rentenbeiträge und Entgeltpunkte: Wer hat bisher eingezahlt?
Dieser Abschnitt zeigt die Beiträge, die bisher für dein Rentenkonto eingegangen sind. Beiträge von dir selbst, von Arbeitgebern und von öffentlichen Kassen werden getrennt aufgeführt. Auch bestimmte weitere Versicherungszeiten können für die Ermittlung deiner Entgeltpunkte eine Rolle spielen.
Im Beispiel sind es 10,9299 Entgeltpunkte. Die Verbindung zur ersten Seite lässt sich nachvollziehen:
10,9299 × 42,52 Euro = rund 464,74 Euro monatliche Bruttorente.
Das entspricht der bisher erreichten Rentenanwartschaft. Die Aufstellung ist allerdings kein vollständiger Versicherungsverlauf. Um beispielsweise Beschäftigungszeiten zu kontrollieren, solltest du zusätzlich deinen Versicherungsverlauf prüfen.
Warum kann sich die Hochrechnung trotz ähnlicher Beiträge ändern?
Für die Hochrechnung werden die durchschnittlichen Entgeltpunkte der letzten fünf Kalenderjahre herangezogen. Für das jeweils letzte Kalenderjahr kann zunächst nur ein vorläufiges Durchschnittsentgelt berücksichtigt werden.
Weicht der endgültige Wert davon ab, kann sich die Hochrechnung ändern, auch ohne wesentliche Veränderung deiner Beitragszahlung. Eine Abweichung gegenüber dem Vorjahresbrief ist deshalb nicht automatisch ein Fehler. Größere oder unverständliche Unterschiede solltest du dennoch klären lassen.
Kaufkraft und Inflation: Was ist deine spätere Rente wirklich wert?
Zukünftige Rentenbeträge sind nicht unmittelbar mit einem heutigen Einkommen gleicher Höhe vergleichbar. Steigende Preise verringern die Kaufkraft.
Im Beispiel rechnet die Rentenversicherung mit einer angenommenen Inflation von 1,5 Prozent jährlich. Für den dort genannten Zeitraum bis zum Rentenbeginn hätten 100 Euro dann nur noch eine Kaufkraft von ungefähr 68 Euro nach heutigen Maßstäben.
Das ist kein allgemeingültiger Wert: Das Ergebnis hängt vom Zeitraum und der tatsächlichen Inflation ab. Die angenommene Rate ist keine Vorhersage. Bei höherer durchschnittlicher Inflation wäre der Kaufkraftverlust größer, bei niedrigerer geringer.
Prüfe deshalb getrennt: Welche Bruttorente wird erwartet? Was bleibt nach Beiträgen und möglichen Steuern? Und was kannst du dir davon später kaufen?
Renteninformation und Rentenauskunft: Ist das dasselbe?
Beide Dokumente informieren über gesetzliche Rentenansprüche, unterscheiden sich aber im Umfang. Die Renteninformation bietet einen kompakten Überblick. Eine Rentenauskunft enthält ausführlichere Angaben zu deinen Ansprüchen und den zugrunde liegenden Versicherungszeiten.
Unklarheiten in deinem Rentenkonto und konkrete Fragen zum gesetzlichen Rentenbeginn solltest du mit der Deutschen Rentenversicherung klären.
Mein Tipp: Erst verstehen, dann abheften
Die größte Zahl auf der ersten Seite allein reicht für eine verlässliche Planung nicht aus. Prüfe deinen bisherigen Anspruch, die Annahmen der Hochrechnung und den Hinweis zur Erwerbsminderung. Berücksichtige anschließend mögliche Abzüge, Inflation und weitere Einnahmen im Alter.